


PwC Japan監査法人 パートナー /大辻 竜太郎
解説
最終決定した引当の新会計基準を踏まえた経営管理の方向性
欧州の先行事例に学ぶガバナンス・融資戦略・リスク管理の要諦
PwC Japan監査法人 パートナー /川瀨 圭
PwC Japan監査法人 パートナー /村永 淳
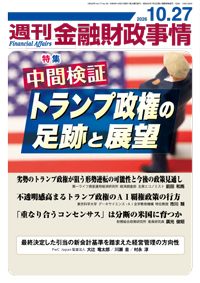
投稿日2026.10.23. /週刊金融財政事情 2026年10月27日号


企業会計基準委員会(ASBJ)は10月16日、予想信用損失(ECL)モデルに基づく金融資産の減損に関連する会計基準等を公表した。適用時期も確定し、金融機関は残された準備期間を逆算できる位置に立った。一方欧州では、国際財務報告基準(IFRS)第9号「金融商品」の適用から9年近くが経過している。本稿では、最終基準の概要を整理した上で、先行する欧州実務の変化を手掛かりに、事業規模やビジネスモデルの異なる金融機関がそれぞれ何に着手すべきかを論じる。
おおつじ りゅうたろう
監査法人勤務を経て、06年あらた監査法人(現PwC Japan監査法人)入社。金融事業部において、IFRS適用を含む金融機関の監査およびアドバイザリー業務の責任者を多数担当。公認会計士。
かわせ けい
09年あらた監査法人入社。財務報告アドバイザリー部において、金融機関に対して予想信用損失会計の導入や格付け・自己査定、償却引当、信用リスク管理に関するサービスを提供。公認会計士。
むらなが じゅん
日本銀行を経て、07年PwCアドバイザリー入社、11年あらた監査法人。ガバナンス・リスク・コンプライアンス・アドバイザリー部において、金融機関に対してリスクアペタイトフレームワーク、資本・リスク管理、シナリオ分析、データマネジメントなどに関するサービスを提供。
アクセスランキング
【きんざいOnlineからのお知らせ】
-
平素はきんざいOnlineをご利用いただき、誠にありがとうございます。
2026年10月21日22時ごろから、セキュリティー確保を目的とした緊急メンテナンスに伴いサービスを停止しておりましたが、本日(10月22日)17時ごろ再開しております。
サービス停止中はお客さまにご不便とご迷惑をおかけし、大変申し訳ございませんでした。

【きんざいOnlineからのお知らせ】
-
平素はきんざいOnlineをご利用いただき、誠にありがとうございます。
2026年10月21日22時ごろから、セキュリティー確保を目的とした緊急メンテナンスに伴いサービスを停止しておりましたが、本日(10月22日)17時ごろ再開しております。
サービス停止中はお客さまにご不便とご迷惑をおかけし、大変申し訳ございませんでした。
アクセスランキング

一般社団法人金融財政事情研究会
本社/〒160-8519 東京都新宿区南元町19
