


大和総研 金融調査部 研究員 /藤野 大輝
解説


昨今、企業が自社のESG・SDGsに関する取り組みに係る情報(ESG情報)を開示することの重要性が増している。各種機関が定める開示基準によって企業は開示すべき事項などを参照でき、投資家も企業の開示情報の比較が可能となる。一方で、足元ではESG情報開示基準が乱立しているために、企業は複数基準への対応コストがかさむ上、投資家も異なる基準を用いる企業の比較が困難になっている。本稿では、主要なESG情報開示基準の違いや統一・協調への動き、国・地域における対応状況を整理した上で、企業・投資家における対応のポイントを考察する。
ふじの だいき
東京大学経済学部卒業後、大和総研入社。金融調査部制度調査課にて主に会計制度、企業開示制度、情報法制(個人情報保護法等)などを担当。19年から金融調査部SDGsコンサルティング室を兼任。企業における非財務情報開示の状況や開示基準・制度などを担当。
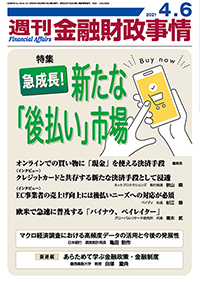
掲載号 /週刊金融財政事情 2021年4月6日号
アクセスランキング
【きんざいOnlineからのお知らせ】
-
平素からきんざいOnlineをご利用いただき、誠にありがとうございます。
きんざいOnlineでは、以下の日程でシステムメンテナンスを実施いたします。
サーバーの再起動に伴い、作業時間中の10~15分間程度、サイトを閲覧できない時間帯が発生いたします。
システムメンテナンス日時
2026年11月5日(木)22時00分~11月6日(金)7時00分
※上記時間帯のうち、10~15分程度(1回)
なお、メンテナンス中はきんざいOnlineのすべてのサービスがご利用いただけません。
お客さまにはご不便をおかけいたしますが、ご理解を賜りますようよろしくお願い申し上げます。

【きんざいOnlineからのお知らせ】
-
平素からきんざいOnlineをご利用いただき、誠にありがとうございます。
きんざいOnlineでは、以下の日程でシステムメンテナンスを実施いたします。
サーバーの再起動に伴い、作業時間中の10~15分間程度、サイトを閲覧できない時間帯が発生いたします。
システムメンテナンス日時
2026年11月5日(木)22時00分~11月6日(金)7時00分
※上記時間帯のうち、10~15分程度(1回)
なお、メンテナンス中はきんざいOnlineのすべてのサービスがご利用いただけません。
お客さまにはご不便をおかけいたしますが、ご理解を賜りますようよろしくお願い申し上げます。
アクセスランキング


一般社団法人金融財政事情研究会
本社/〒160-8519 東京都新宿区南元町19
